レギュラー価格が15年ぶりに180円台突破 10月からは200円超え確実!? いま一度 考えるべき「ガソリン税の不公平感」とは
ガソリン税の「当分の間税率」や二重課税とは?
実際に「毎月2円の減少」が行われたことで、ガソリンの店頭価格はこの春から夏、じわじわと上昇を続けています。
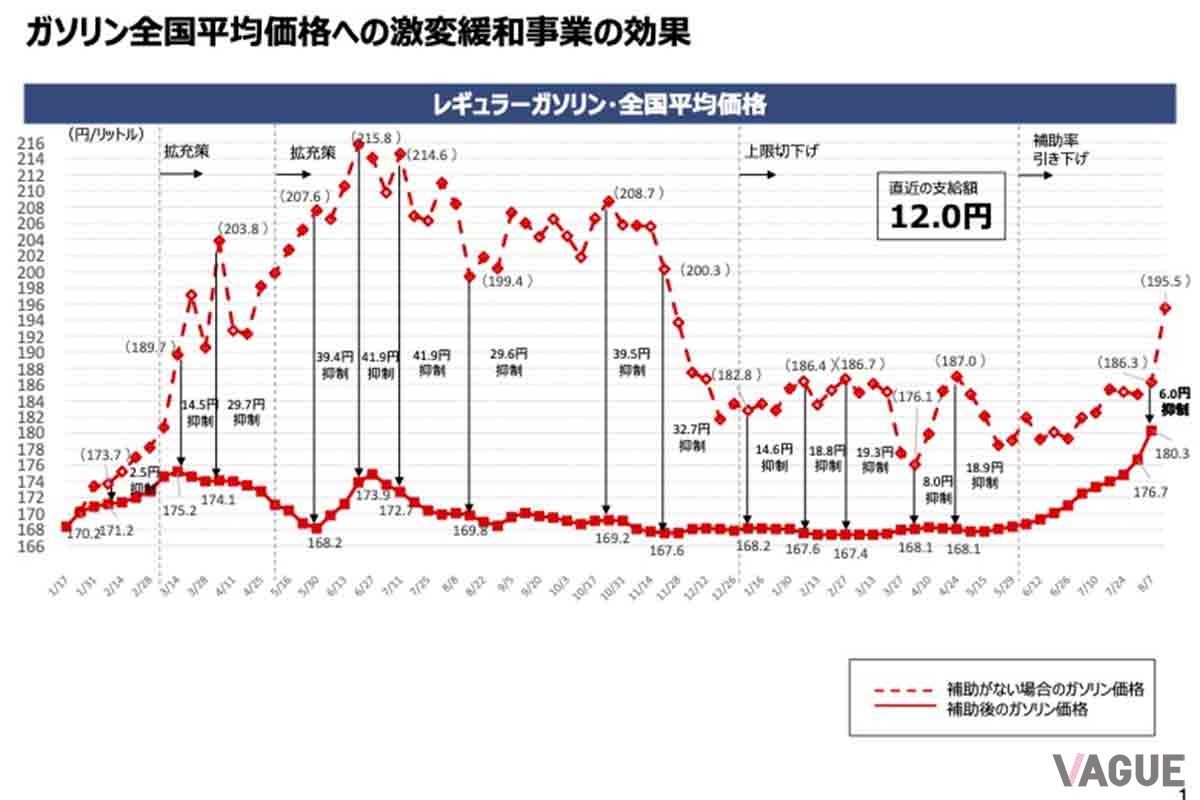
もし原油の市況や外国為替相場の状況がこのままだとしたら、9月末の補助金打ち切りで、ガソリンの店頭価格は180円台なかばまで値上がりすることは、ほぼ確定的だと言えるでしょう。
これはクルマが必需品である地方の生活者にとって、大きなダメージになりそうです。
なお、この燃料油価格激変緩和対策事業に使われた予算は、2年間で約6兆2000億円に上ります(ガソリン、軽油、灯油、重油。2023年は航空機燃料も含む)。
もちろん、この事業により、厳しい家計が助けられたというケースは多々あるでしょう。しかし別の見方をすれば、私たちが納めた税金から約6兆2000億円が、石油元売り各社等に環流していることになります。
もしガソリンの店頭価格が原油価格や外国為替相場を素直に反映したものになっていれば、生活者はガソリンの節約に努め、石油元売り各社等の売り上げには大きな影響があったはずです。
※ ※ ※
そしてここでいま一度考えたいのは、ガソリン価格に含まれる、過重とも言える税金です。
ガソリン1リッターには、本来のガソリン税(揮発油税+地方揮発油税)28.7円に加え、“当分の間税率”として25.1円が課され、さらにそのガソリン税に対しても消費税10%が課税されるといういびつな構造になっています。
このガソリン税の2023年度の税収は2兆2000億円程度が見込まれていることから、今回の燃料油価格激変緩和対策事業には、ガソリン税3年分近くの税金がつぎ込まれたことになります。
こうした政策に6兆円を使う財源があるのであれば、年間のガソリン税のうち“当分の間税率”分にあたる約1兆円、そしてガソリン税に消費税がかかる“二重課税”の問題もクリアできるのではないかと考えるのが、ふつうの感覚でしょう。
JAF(日本自動車連盟)は、“当分の間税率”の前身である「暫定税率」は、そもそも「道路整備を速やかに進めるための財源」として導入されたもので、2009年に一般財源化されたあとは課税の根拠を失っていることから、直ちに廃止すべきである、そして「ガソリン税への二重課税」も自動車ユーザーの負担軽減のために解消すべきであると、長年にわたり主張しています。
しかし“取りっぱぐれのない税収”を失いたくない政府は、首をタテに振ろうとはしません。
私たちは、今回の燃料油価格激変緩和対策事業で「ガソリン代の負担が一定期間回避できた」と手放しで喜ぶのではなく、その予算がどれほど使われたのか、そしてそれがはたして適正な支出だったのか、ガソリン税の問題と合わせ深く考えるべきではないでしょうか。
- 植村祐介
-
- ライター&プランナー
- 1966年、福岡県生まれ。自動車専門誌編集部勤務を経て独立。クルマ、PC、マリン&ウインタースポーツ、国内外の旅行など多彩な趣味を通し積み重ねた経験と人脈、知的探究心がセールスポイント。カーライフ系、ニュース&エンタメ系、インタビュー記事執筆のほか、主にIT&通信分野でのB2Bウェブサイトの企画立案、制作、原稿執筆なども手がける。
page
- 1
- 2
VAGUEからのオススメ
前作超え感じさせる“ロケット級”の飛び実現へ! 新スリクソン「ZXi RKT」ドライバー4モデルの実力を試してみた【PR】
RECOMMEND